Казыбек Исмаилов
Резкий рост цен на золото принёс горнодобывающим компаниям сверхприбыли, поставив их перед выбором: направить средства на декарбонизацию или на выплаты акционерам и расширение добычи. Цены на металл растут значительно быстрее производственных издержек, что создаёт уникальные финансовые возможности для отрасли.
По данным Всемирного совета по золоту (WGC), в первом квартале 2026 года средняя совокупная себестоимость добычи (AISC) достигла рекордных $1785 за унцию, увеличившись на 16% в годовом выражении. При этом средняя цена на золото за тот же период подскочила на 70%. В результате рентабельность золотодобытчиков выросла на 134% – до рекордных $3076 с унции. Во втором квартале средняя цена на Лондонской бирже металлов составляла $4506 за унцию.
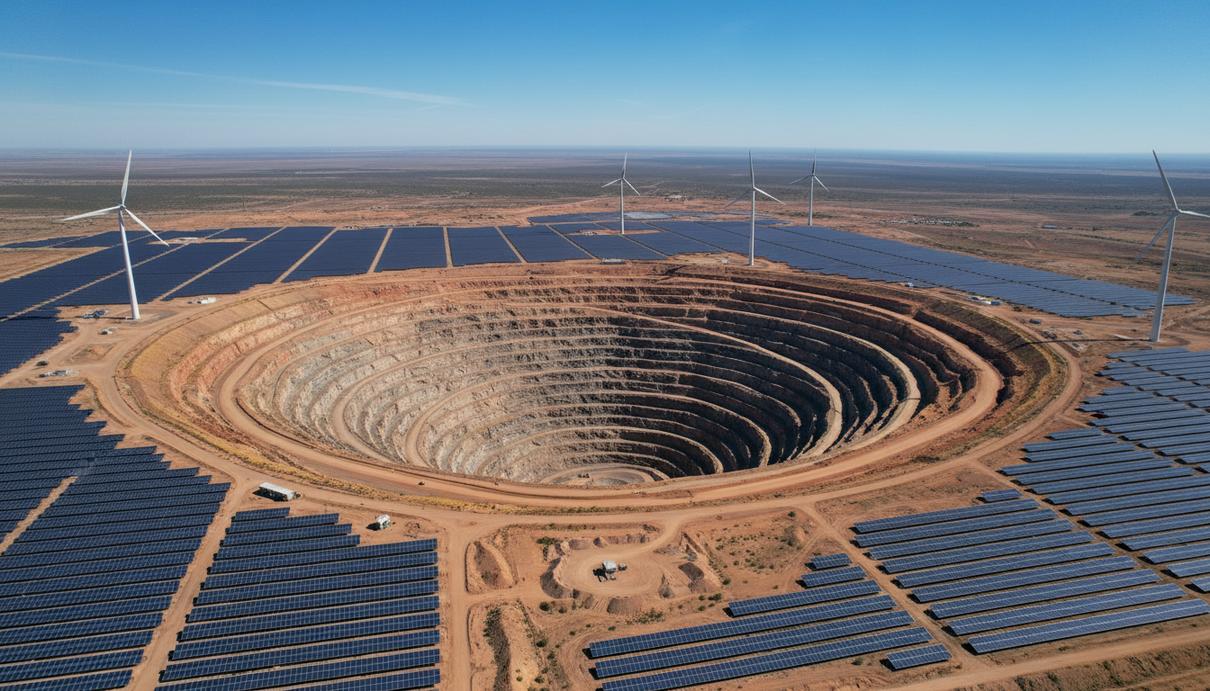
Компании распоряжаются полученной прибылью по-разному. Лидеры рынка, такие как Newmont и Barrick, направляют миллиарды долларов на дивиденды, обратный выкуп акций и финансирование новых рудников. В то же время некоторые игроки вкладывают значительные средства в проекты по снижению углеродного следа. Например, Gold Fields инвестирует $195 млн в строительство ветровой и солнечной электростанций на своём предприятии в Австралии. Agnico Eagle строит ветропарк в Канаде, чтобы сократить потребление дизельного топлива, а Barrick планирует оснастить свой проект в Пакистане солнечной электростанцией на 150 МВт.
Однако эти инвестиции не всегда ведут к снижению абсолютных выбросов. Как признают в Barrick, даже при сокращении выбросов на тонну руды общий объём парниковых газов может вырасти из-за наращивания объёмов производства. Это общая проблема для всей добывающей отрасли, которая стремится одновременно удовлетворить инвесторов, увеличить добычу и следовать климатической повестке.
Дополнительное давление на рынок золота может оказать политика Федеральной резервной системы США. В сентябре 2026 года регулятор впервые за три года повысил ключевую ставку. Удорожание заимствований снижает привлекательность золота, которое не приносит процентного дохода, по сравнению с государственными облигациями. Это может повлиять на будущую рентабельность сектора и, как следствие, на объём средств, доступных для инвестиций в зелёные технологии.