Татьяна Кузнецова
Для удовлетворения растущего мирового спроса на литий к 2050 году потребуется запустить 134 новых рудника и вложить в их освоение более $100 млрд. Такие расчёты приводит агентство Benchmark Mineral Intelligence. Эта оценка не учитывает вклад, который может внести переработка отработанных аккумуляторов.
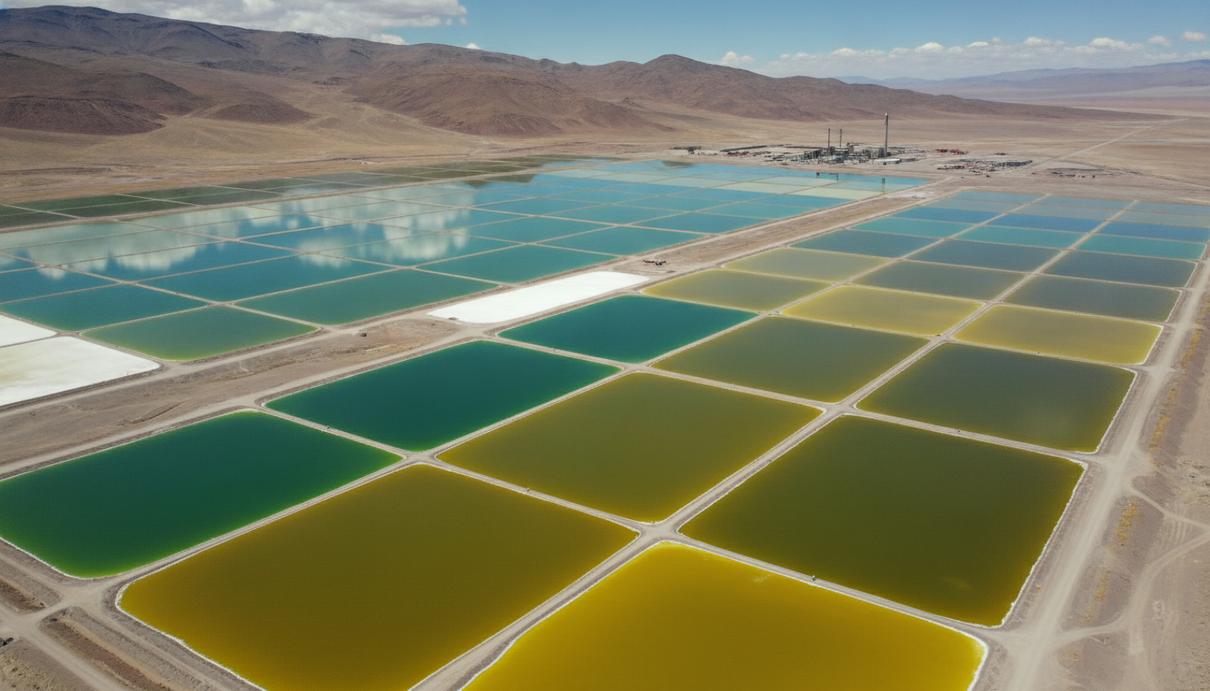
Прогноз иллюстрирует одну из главных проблем глобального энергоперехода. Спрос на литий, ключевой компонент аккумуляторов для электромобилей и систем накопления энергии, в ближайшие 24 года резко вырастет. Однако горнодобывающие компании сталкиваются с трудностями при привлечении финансирования, получении разрешений и поиске покупателей, без чего запуск новых проектов невозможен.
По базовому сценарию Benchmark, к 2050 году мировой спрос на литий достигнет 7 млн тонн в эквиваленте карбоната лития (LCE) против 2,11 млн тонн в 2026 году. Основным драйвером роста станут электромобили, на которые к середине века будет приходиться 76% потребления металла по сравнению с 55% сегодня. Чтобы обеспечить такой прирост, отрасли придётся каждые два месяца вводить в строй по одному руднику средней мощностью 36 тыс. тонн LCE в год.
Инвестиционная потребность в $100 млрд может оказаться заниженной. При более высоком спросе рынку может потребоваться до 180 новых рудников, а объём капиталовложений превысит $150 млрд. Привлечение капитала осложняется ценовой волатильностью. «Самая большая проблема – поддерживать эти инвестиции на протяжении ценовых циклов, конкурируя за капитал с ИИ, оборонной промышленностью и всем энергопереходом в целом», – пояснил директор по литиевым продуктам Benchmark Кэмерон Перкс. По данным Международного энергетического агентства, в 2025 году глобальные инвестиции в разработку критически важных минералов уже сократились на 9%, а в сегменте аккумуляторных материалов падение достигло 20%.
На фоне этих процессов изменится и география поставок. Доля Австралии в мировой добыче лития может сократиться с 29% в 2026 году до 20% к 2050 году. Китай, как ожидается, сохранит свою долю в добыче на уровне 25%, но останется лидером в переработке, контролируя около 70% рынка. В то же время значительно вырастет роль Северной Америки – с 1,7% до 13% в мировой добыче. Европа также увеличит производство, но не сможет полностью обеспечить собственные потребности.
Снизить давление на добывающую отрасль способна переработка аккумуляторов. Аналитики Benchmark полагают, что к 2050 году вторичное сырьё может обеспечить почти половину поставок лития. Тем не менее переработка не сможет полностью заменить новые рудники в ближайшей перспективе. Для этого необходимы большие объёмы отработанных батарей, которые появятся на рынке не сразу, а также создание соответствующей инфраструктуры по их сбору и переработке.