Анастасия Иванова
Солнечная энергетика США переживает структурную трансформацию: после многолетней зависимости от импорта страна активно строит собственную производственную базу. С момента принятия в 2022 году Закона о снижении инфляции (IRA) совокупные капиталовложения в американские заводы по выпуску солнечных модулей и компонентов к концу 2026 года достигнут $12,2 млрд. Эта сумма превышает половину всех инвестиций в отрасль с 2001 года, следует из анализа Terawatt PV Research.
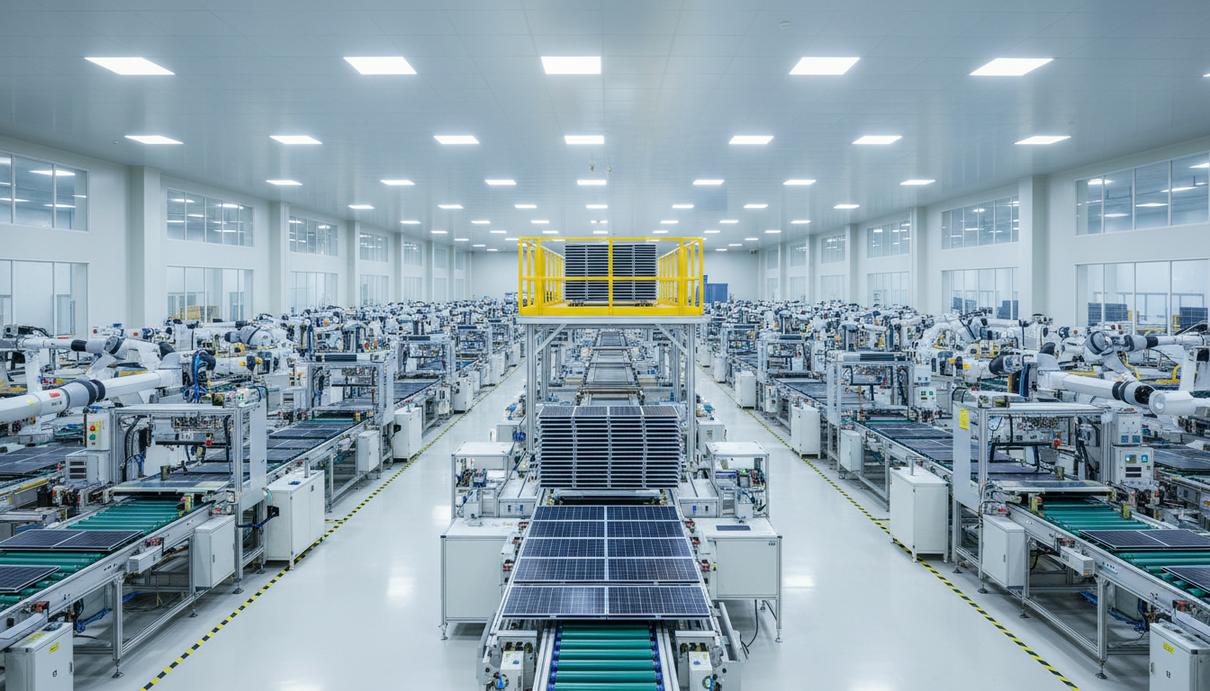
Инвестиционный бум начался в 2023 году, когда ежегодные вложения превысили $2,5 млрд. Рекордным стал 2024 год с показателем в $4,14 млрд. Более 60% этих средств обеспечили два крупнейших игрока – First Solar, которая строит новые предприятия в Алабаме и Луизиане, и Qcells, которая расширяет производство в Джорджии. Около 60% капиталовложений с 2023 по 2026 год направили на строительство зданий и инфраструктуры. Это говорит о том, что в стране возводят новые заводы, а не просто модернизируют существующие линии.
Благодаря этим вложениям производственные мощности уже выросли. По данным SEIA и Wood Mackenzie, действующие заводы в США могут выпускать 75,3 ГВт солнечных модулей в год, еще 14,4 ГВт строятся. Также растёт выпуск фотоэлементов: 10,6 ГВт мощностей уже работают, а 19,1 ГВт находятся в стадии строительства. Это постепенно сокращает одно из самых слабых мест американской цепочки поставок – разрыв между сборкой модулей и производством для них ключевых комплектующих.
В стране формируются новые промышленные кластеры. Лидером по производству солнечных модулей в 2026 году стал Техас, где разместили свои мощности Canadian Solar, SEG Solar, Waaree Energies и другие компании. Крупный производственный хаб также складывается на юго-востоке страны – в штатах Луизиана, Флорида, Джорджия, Алабама и обеих Каролинах.
Спрос на продукцию новых заводов формирует в первую очередь сектор промышленной гелиоэнергетики. Во втором квартале 2026 года в США ввели 11,4 ГВт солнечных мощностей – на 45% больше, чем годом ранее. Почти 10 ГВт из них пришлось на крупные электростанции. В портфеле у девелоперов находятся проекты общей мощностью более 200 ГВт, что гарантирует спрос на ближайшую перспективу. Рост в промышленном сегменте компенсирует спад на рынке частных домохозяйств, где установки, как ожидается, сократятся на 23% в 2026 году, потому что власти отменили налоговые льготы.
Несмотря на динамичное развитие, отрасль сталкивается с трудностями. По оценке Wood Mackenzie, около 30% проектов на ранней стадии тормозятся, так как сложно получить разрешения и подключиться к сетям. Кроме того, торговая политика меняет экономику отрасли. Власти ввели новые тарифы и минимальные импортные цены на панели и компоненты. Это повышает конкурентоспособность американских производителей, но одновременно может увеличить стоимость оборудования для конечных потребителей.